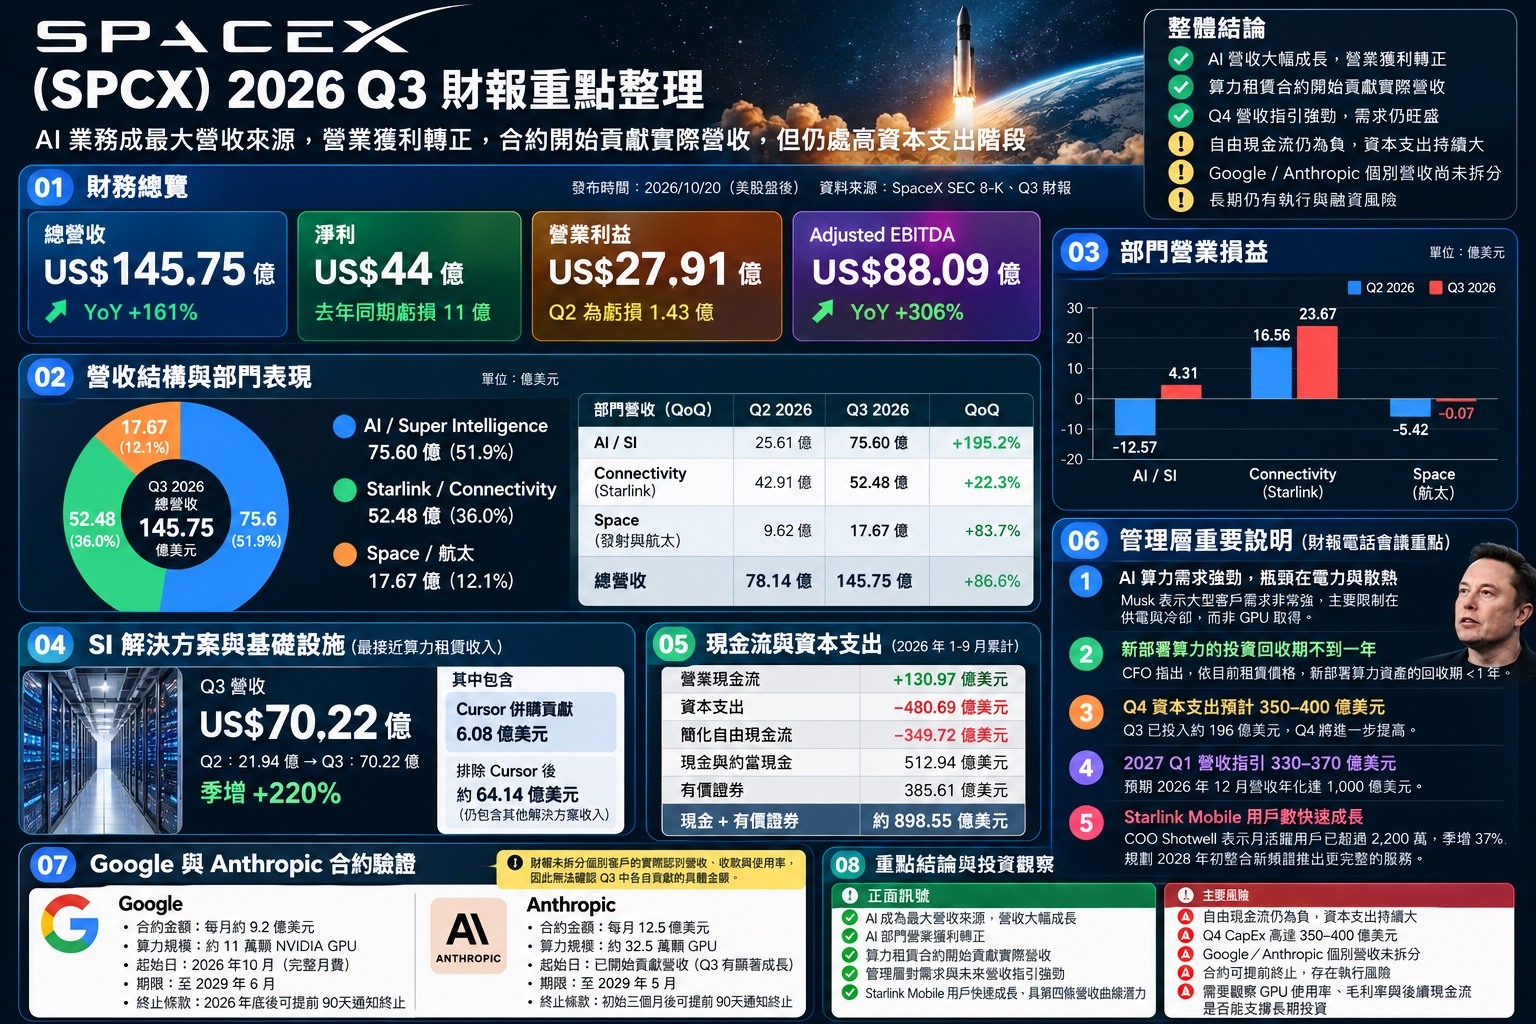
營收快速成長,獲利轉正;但現金流仍是另一個故事
2026 Q3 財報最明確的訊號,是 AI 業務擴張帶動合併營收與獲利改善。投資人同時必須觀察:巨額設備建置支出,何時才能轉化為可持續的自由現金流?
註:以上數字依前述財報整理;閱讀時請以頁末 SEC 原始申報為最終準據。
AI 首次成為最大營收來源
SpaceX 的估值敘事已不再只是火箭與衛星寬頻。Q3 的 AI/Super Intelligence 佔合併營收超過一半。
| 部門 | Q3 營收 | 占比 | 投資觀察 |
|---|---|---|---|
| AI / Super Intelligence | 75.60 億美元 | 51.9% | 營收加速,獲利能力待持續驗證 |
| Starlink / Connectivity | 52.48 億美元 | 36.0% | 非 AI 業務提供收入多元性 |
| Space / 航太 | 17.67 億美元 | 12.1% | 發射及運輸業務的戰略價值 |
2026 Q3|營收來源 vs. 營業利益貢獻
營收占比與營業利益率是不同指標。左圖看營收結構,右圖看正營業利益的來源;虧損部門另行標示,不放入圓餅。
營收來源占比
正營業利益來源占比
各部門營業利益率:AI / SI 5.7%|Starlink 45.1%|Space −0.4%。右圖分母為兩個獲利部門的正營業利益合計 27.98 億美元,並非合併淨利或現金流;分部門加總與合併營業利益可能存在公司層級調整。
AI 部門季增約 195%,但並非全數為 GPU 租金
單位:十億美元。AI 部門含軟體及模型業務,不等於 GPU 租賃收入。
AI / Super Intelligence|季度營收、營業利益率與營業利益
營收請參考上方「三年營收」互動比較圖,選擇對應部門;2024 年季度資料未核實時留空。
季度營業利益比較
AI 部門 Q2 轉 Q3 由虧轉盈。 單位:億美元。未取得可比季度的數字不補估。
三年季度營收:四大系列同季比較
比照 Tesla 財報的統一視角:以 Q1–Q4 為橫軸,2024、2025、2026 三年並排比較。切換合併營收、Starlink、Space、AI 四個系列,直接觀察同季成長。
單位:億美元。灰色虛線為未核實/未公布季度,並非零營收。
Google 與 Anthropic:名義合約 ≠ 已認列營收
大型外部客戶提供需求驗證,但要判斷算力生意是否真正健康,還需要認列營收、收款、使用率、折舊與客戶續約等細節。
| 觀察項目 | Anthropic | |
|---|---|---|
| 報導/合約月費 | 約 9.2 億美元 | 約 12.5 億美元 |
| 完整月費起算 | 2026 年 10 月 | 2026 年 7 月 |
| 名義年化合計 | 約 260.4 億美元;不代表保證營收或已收現金 | |
| 個別實際營收/收款 | 未單獨披露 | 未單獨披露 |
| GPU 使用率/專屬毛利率 | 未單獨披露 | 未單獨披露 |
匿名 Customer B 占 Q3 合併營收 34.5%,但不能直接認定其身分為 Google 或 Anthropic。請勿將匿名客戶集中度當作特定租約的實收證據。
400 億美元 GPU 融資:Colossus 的資本結構進入新階段
為什麼 Neocloud 借不到錢,SpaceX 卻能取得 400 億美元承諾?
10 月 25 日 Musk 在 X 指出,近期債務市場幾乎已對「缺乏 AI 資料中心以外實質收入」的企業關閉融資管道,並預測 200 多家 Neocloud 業者將面臨激烈整併、甚至倒閉。他認為 SpaceX 不同之處在於投資等級信用,以及 Starlink 和火箭發射收入支持。這是 Musk 對產業信用環境的判斷,並非所有 Neocloud 已無法融資的既定事實。Reuters 10/25
上方「營收來源 vs. 正營業利益貢獻」圓餅圖揭示信用差異:AI / SI 已占 51.9% 營收,但 Starlink 仍貢獻約 84.6% 的正營業利益。這讓 SpaceX 的借貸能力不必完全押注 AI 算力租金;不過營業利益不等於可供償債的自由現金流,且 Starlink 本身仍須持續投資衛星與地面設施。
交易架構:融資實體購買 GPU,SpaceX 以長期租賃取得使用權
10 月 26 日公司正式公告的是約 400 億美元 Master Finance Lease(主融資租賃)承諾,不是 SpaceX 已收到 400 億美元現金。Apollo 管理的實體將購買 GPU 和相關設備,再出租給 SpaceX。每批設備租期約 5–5.25 年,預計 2027 年上半年隨交付開始;本金付款合計約 400 億美元,固定利率尚待最終定價。SpaceX 10/26 公告 · 交易條款摘要
Steven Li 研究觀點:這次 400 億美元交易最值得觀察的,不只是誰能買到 NVIDIA GPU,而是誰擁有 AI 以外可持續獲利的本業,能在信用市場收緊時繼續取得長期資本。SpaceX 的 Starlink 讓它有相對優勢,但未來租金、利息、折舊與 AI 利用率仍決定投資是否真正創造自由現金流。
為什麼是利多?
設備融資有助於降低一次性 GPU 購置的現金需求,並擴大可動用的資本來源。SpaceX 的多元業務可能為其取得融資提供相對優勢。
為什麼仍有風險?
融資租賃會帶來未來租金、利息與設備折舊等成本。融資能力並不等於投資回收已實現,更不等於自由現金流轉正。
前九個月自由現金流約負 350 億美元
這是理解 SpaceX 長期投資價值時,不能被營收成長掩蓋的另一面。
現金流壓力示意
單位:十億美元。圖條表示絕對金額,正負方向以文字標示。
Starlink:AI 之外,仍在高速成長的獲利引擎
Q3 Connectivity 營收達 52.48 億美元,年增 69.5%;營業利益 23.67 億美元,年增約 98.9%。這不是成長停滯的成熟業務,而是已經開始產生可觀營業利益的全球通訊網路。
三年季度 Starlink 營收比較
上方互動圖切換至「Starlink / Connectivity」,即可檢視 2025–2026 各季營收。2025 Q1–Q4 分別約為 24.75、25.88、30.97、32.28 億美元;2026 Q1–Q3 分別為 32.57、42.91、52.48 億美元。2026 Q3 相較 2025 Q3 年增約 69.5%。
成長來源:消費者、企業與政府市場同步擴張
Q3 消費者業務營收 31.21 億美元;企業與政府營收 21.27 億美元。後者包含航空機上網路、政府/Starshield 及部分行動通訊服務,年增約 91%。截至 2026 年 9 月底,已有逾 3,800 架飛機安裝 Starlink 設備。
Starlink Mobile:從偏遠地區補充覆蓋,走向全球電信平台?
目前最合理的切入點,是成為既有電信商的「衛星補盲」合作夥伴:在山區、海上、偏遠地區與災害情境,提供地面基地台無法覆蓋的通訊能力。這類服務不必一開始就與 Verizon、AT&T 或 T-Mobile 正面競爭。
但從長期策略推演,我認為 Musk 未必會滿足於單純批發衛星覆蓋。若直連手機的頻譜、終端相容性、衛星容量與監管許可持續改善,Starlink 可能逐步擴張到更完整的跨國行動通訊服務,甚至挑戰傳統電信商的部分核心業務。
下一步要追蹤什麼?
① 消費者訂戶與 ARPU;② 企業/政府收入成長;③ Starlink Mobile 的獨立收入及付費用戶;④ 頻譜交易交割與各國監管;⑤ 衛星更新成本、折舊及 Connectivity CapEx。Q3 Connectivity CapEx 約 15.43 億美元,須與營業利益一併觀察。
Starlink / Connectivity|季度營收、營業利益率與營業利益
營收請參考上方「三年營收」互動比較圖,選擇對應部門;2024 年季度資料未核實時留空。
季度營業利益比較
Q3 營業利益率約 45.1%。 單位:億美元。未取得可比季度的數字不補估。
Space/Starship:不能只用單季發射營收評估的基礎設施
Q3 Space 部門營收 17.67 億美元,年增 6.1%,季增約 83.7%。此部門涵蓋 Falcon 9/Falcon Heavy 商業與政府發射,以及 Dragon、Starship 相關開發及任務服務,並非 Starship 單獨營收。
三年季度 Space 部門營收比較
上方互動圖切換至「Space / 航太」,即可查看季度走勢。2025 Q1–Q4 分別為 8.65、7.46、16.66、8.09 億美元;2026 Q1–Q3 分別為 6.19、9.62、17.67 億美元。此業務受政府專案進度與大型任務認列時間影響,季節性與波動較大。
為什麼發射次數與營收不一定同步?
SpaceX 會大量使用自家火箭將 Starlink 衛星送入軌道,但這些內部部署不認列跨部門發射營收。2026 Q3 的 33 次 Falcon 發射中,21 次屬內部發射,只有 12 次屬外部客戶發射。換言之,Space 部門的真正戰略價值,一部分反映在 Starlink 衛星網路的建置速度與成本優勢,而不是 Space 部門自身的帳面營收。
Starship:未來運輸能力的選擇權,而非現階段成熟獲利引擎
Starship 的重點在於更高的運載能力、可重複使用效率,以及未來支援 Starlink 衛星部署、政府/商業太空任務,甚至更長期的太空基礎設施。Q3 公司仍因 Starship 開發而增加研發與測試支出,應將其視為高投入、高不確定性的長期能力建設。
未來應持續追蹤:外部客戶發射數、每公斤運輸成本、Starship 可重複使用進度、政府任務里程碑、Space 部門營業損益,以及其對 Starlink 擴張所帶來的間接效益。
Space / 航太|季度營收、營業利益率與營業利益
營收請參考上方「三年營收」互動比較圖,選擇對應部門;2024 年季度資料未核實時留空。
季度營業利益比較
Space 部門營業損益改善,但仍小幅虧損。 單位:億美元。未取得可比季度的數字不補估。
2027 年三種情境:成長速度與資本效率的拉鋸
以下為研究情境,不是公司財測,也不代表股價目標。
樂觀情境|需求持續高於供給
GPU 如期部署,外部租賃需求穩健;Grok/Cursor 成長,算力使用率維持高檔,營業現金流逐步追上資本支出。
中性情境|收入成長,回收期拉長
AI 算力租金逐漸下降,內部產品承接部分容量;營收成長,但設備折舊、融資成本壓抑投資報酬。
悲觀情境|客戶退租與財務壓力共振
大型客戶縮減租賃、設備交付延遲,固定租賃付款持續增加;使用率、毛利率與自由現金流同步惡化。
關鍵觀察清單
① Google/Anthropic 續約與實收租金
② Colossus GPU 利用率及單位收益
③ Vera Rubin 交付、電力與散熱
④ AI 部門營業利益與折舊
⑤ OCF、CapEx、融資租賃本金及 FCF
財報驗證需求;融資驗證資本取得能力。現金流仍是最終考題。
| 原始投資假設 | 目前證據 | 判斷 |
|---|---|---|
| AI 算力需求真實存在 | SI 營收大幅成長 | 獲得支持 |
| SpaceX 能取得大額融資 | 400 億美元租賃融資承諾 | 初步支持,待交割 |
| 多元業務提升信用韌性 | Starlink、航太持續貢獻收入 | 方向合理,尚待量化 |
| GPU 租賃可穩定創造 FCF | 9M FCF 仍顯著為負 | 尚未驗證 |
| SPCX 股價當時被低估 | 需要估值及風險溢酬分析 | 無法單憑財報確認 |
原始資料與研究方法
財務數字以公司公告與 SEC 申報為準;Musk 社群發言與新聞報導分別標示,不視為經審計財務事實。Google/Anthropic 名義合約金額不等於已認列收入。未揭露的個別客戶使用率、毛利率、租金收款不作推估。
SEC|SpaceX Q3 Earnings Release
SpaceX IR|40 Billion GPU Financing Announcement
Midgard Finance|2025–2026 歷史季度分部門彙整(與 SEC 交叉核對)
本報告為公開資料整理與投資研究,不構成投資建議。若公司後續更正申報或交易條款,應以最新官方資料為準。網頁尚未完成所有原始連結的即時可用性驗證。